中国房地产业 发展历程、经济贡献与转型路径
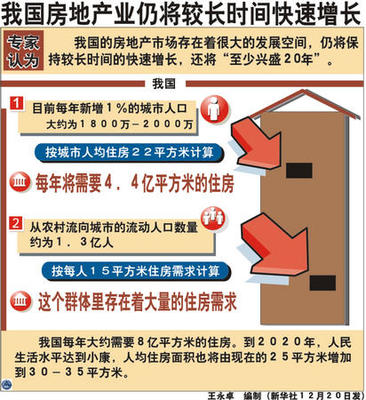
中国房地产业自1998年住房制度改革以来经历了深刻变革,已成为国民经济的重要支柱与民生改善的核心载体。本文从历史演进、经济地位、面临挑战与转型路径四个维度,系统梳理中国大陆房地产业(不含港澳台地区)的发展脉络与未来方向。\n\n一、发展阶段:从福利分房到市场化体系\n1998年国务院启动房改,停止住房实物分配,推行住房货币化,房地产业进入市场化轨道。2003—2017年为高速扩张期,房地产开发投资年均增速保持高位,商品房销售面积由2亿平方米跃升至17亿平方米左右。2016年中央经济工作会议提出“房子是用来住的、不是用来炒的”定位,行业步入调控常态化阶段;2020年“三道红线”融资管理规则出台,则标志着去杠杆与风险出清时代的开启。\n\n二、经济贡献:投资增长与城镇化的关键支撑\n房地产业对GDP的直接贡献长期维持在6%—7%区间,若计入建筑、建材、家具等上下游产业链,相关带动力更为显著。土地出让收入曾为地方财政提供了重要的资金来源,支撑了基础设施与公共服务建设;在就业领域,房地产开发、物业管理和经纪服务吸纳了大量劳动力。作为城镇化的重要物质载体,人均住房建筑面积明显提升,居住条件改善成就显著。\n\n三、面临挑战:周期调整与结构性矛盾\n近年以来,房地产市场进入深度调整:部分房企出现流动性危机,销售额与投资额有所回落;产业结构层面,住房供应结构一度偏重购置、轻租赁,保障性租赁住房供给在逐步增加但仍需扩大;长期因素方面,人口结构变化与城镇化率放缓使得一线城市核心区域与低能级城市之间的需求分化加剧;市场化商品房区域面临结构性库存。这些现象共同表明,行业高杠杆、高周转、高负债的传统发展模式已难以持续。\n\n四、转型路径:双轨并行与高质量发展\n一是完善住房双轨制,加大保障性住房与租赁住房房源筹集和拨用力度。二是推进“三大工程”——保障性住房建设、“平急两用”公共基础设施建设和城中村改造,优化供给结构。三是促进行业数字化与低碳化转型,聚焦物业服务质量和建筑科技应用,以提升存量不动产运营价值。(注:配图可对应发展历程中各阶段的投资或销售示意图)四是探索建立房地产发展新模式,现售部分商品房所需房产销售所需——在一些城市已纳入试点尝试之中。总体判断,行业正在从规模扩张向存量运营与服务质量提升转变了管理资源配置方式调整相应的方法参考即可对应当改重点。
【说明:上述第三节之末与第四节疑缺相应文字修正示意尚需纠正完善细节要求。】
如若转载,请注明出处:http://www.fjzyft.com/product/51.html
更新时间:2026-10-28 22:27:50